历史视角:本轮石油冲击会触发全球衰退吗?
汇通财经APP讯——在观察石油市场颠覆全球经济三十余年后,历史一个规律反复出现:投资者总是视角石油从上次危机中吸取错误的教训。1973年欧佩克禁运让市场认为地缘扰动只是本轮临时的,这套认知在1979年让无数人蒙受财务损失;2003年伊拉克战争仅引发平和油价上涨且未触发衰退,冲击交易员因此放松警惕,发全随后便迎来了2008年的球衰危机。如今,历史自2月底美以对伊朗发动压制以来,视角石油布伦特原油涨幅已超60%,本轮同样危险的冲击论调再次蔓延:认为此次事件可控、将飞速平息,发全经济能够消化这一冲击。球衰
情况或许确实如此。历史但决定石油冲击是视角石油否演变为全面衰退的条件是具体且可量化的,值得我们理性审视,本轮本文便对此展开分析。
并非所有石油冲击都相同
二战后,全球共出现六次足以重塑经济的油价危机。表面上看,它们都表现为油价飙升、舆论哗然、政客发声,但深层成因与经济后果差异宏伟。
1973年欧佩克禁运是典型范式。受赎罪日战争中美国拥护以色列影响,阿拉伯石油输出国组织减产并对美实施禁运,短短四个月内,原油价格从每桶3美元暴涨至近12美元,涨幅达300%。彼时美国通胀已达3.4%,经济难以承受冲击,1974年GDP萎缩0.5%,1975年5月失业率从4.6%升至9%。美联储虽将基准利率从1972年的5.75%上调至1974年的12%,仍无法遏制通胀,最终形成滞胀——高通胀、高失业、低增长并存,这是经济学中最凶狠的组合。需要强调的是,当前经济数据并不符合滞胀的严格定义。
1979年伊朗革命给尚未复苏的经济带来第二次冲击。伊朗日均500万桶的石油出口因国内动荡近乎停止,此次并非刻意制裁,而是革命导致的产能崩塌。全球石油供应仅下降4%,但油价在12个月内翻倍至近40美元,1980年爆发的两伊战争进一步加剧供应扰动,美国再度陷入衰退。美联储主席沃尔克最终将利率推至20%,才打破通胀螺旋。
1990年海湾战争冲击更为剧烈但继续时间短。伊拉克入侵科威特导致日均430万桶石油供应退出市场,油价两个月内从15美元飙升至42美元,涨幅75%,美国陷入平和衰退,标普500从高点下跌约21%。但此次扰动仅继续数月,联军收复科威特、油田复产之后,油价飞速回落,经济损失获得控制,这一案例也证明了冲击继续时间的重要性。
2007-2008年油价暴涨更为繁琐。油价从约50美元翻倍至147美元,主因并非供应停止,而是中国十年高速增长带来的需求激增与大宗商品囤积。此次冲击叠加房地产与信贷危机,标普500最大跌幅达55%。将这场危机主要归咎于油价是误读,金融体系崩溃才是放大所有经济压力的核心。
2022年俄乌冲突推动布伦特原油触及139美元后回落。美国虽未出现传统意义上连续两个季度GDP下滑的衰退,但经济显著回调。关键差异在于,美国已成为石油制品净出口国,削弱了油价冲击的直接影响,同时美联储为应对疫情激怒带来的高通胀继续激进加息。
区分致命冲击与短期扰动的关键因素
美联储研究人员指出,油价净上涨与后续衰退之间不存在机械关联,同一冲击在不同环境下的影响天差地别,冲击发生时的经济环境决定最终结果。五大核心变量决定石油冲击是否引发衰退:
第一,扰动的继续时间。1973年禁运继续半年,1979年伊朗供应停止叠加两伊战争延续至80年代,长期扰动迫使经济结构性调整、企业调价、居民削减消费、央行紧急决策。而1990年油价暴涨仅继续两个月,经济虽受冲击但未遭重创,继续时间决定了冲击是短期阵痛还是长期损伤。
第二,冲击前的通胀环境。1973、1979年危机爆发时,通胀本就高企且预期失控。圣路易斯联储数据显示,1973-1991年四次衰退前,实际能源价格平均涨幅17.5%,冲击进一步加剧通胀螺旋:工人要求加薪,企业提前提价,形成自我强化的循环。2004-2005年油价涨幅甚至高于2007-2009年危机前,但通胀预期稳定,因此未触发衰退。
第三,货币政策及其时机。沃尔克将利率升至20%虽终结了滞胀,却也引发1981-1982年严重衰退。美联储的应对与冲击本身同等重要:宽松政策会让油价通胀渗透经济,过度紧缩则可能独立引发衰退。2003、2010年油价上涨均未迫使美联储打开危机式加息。
第四,经济的能源强度。世界银行数据显示,自1970年代以来,美国单位GDP耗油量下降超70%。美国经济规模较70年代末增长约两倍,石油总花费量却基本持平。IMF测算,油价继续上涨30%仅会拉低全球GDP至多0.5%,而同等冲击在1973年的损坏力是数倍于此。
第五,美国能源净地位。1973年美国几乎完全依赖石油进口,2025年则实现580亿美元石油贸易顺差。高油价对进口国是税负,对出口国则是收入红利,页岩革命后,美国能源企业与产区从涨价中获益,部分抵消了消费者的损失,这是此前从未有过的缓冲。
2026年石油冲击:现状对比
2026年2月28日,美以联合压制伊朗领导层、安全设施与导弹基础设施,伊朗随即反击,袭击海湾地区油轮与能源设施,承担全球20%海运石油贸易、日均2000万桶石油流通的霍尔木兹海峡基本陷入停运。布伦特原油从冲突前约70美元涨至3月23日的113.52美元,四周内涨幅超60%,名义价格逼近2008年147美元的峰值。IEA32个成员国启动52年来最大规模战略石油储备投放,释放4亿桶,规模是2022年俄乌冲突时的两倍多。
此次冲击既有更平和的结构性支撑,也暗藏更危险的隐患。
利好方面:美国GDP能源强度较1973年下降约70%;美国为石油净出口国;战略储备体系可应对此类危机;通胀预期虽偏高,但远未达到1970年代失控的水平。牛津经济研究院模型显示,只有油价继续两个月维持在140美元、叠加金融市场收紧与消费者信心恶化,才会构成明确衰退风险。
风险方面:霍尔木兹海峡是无法绕开的物理咽喉,约80%的亚洲石油进口经此通道,越南石油储备不足20天。欧央行已推迟降息、上调2026年通胀预期,警告能源密集型经济体面临滞胀风险,德国、英国、意大利是欧洲衰退风险最高的国家。而美国在冲突爆发前,便已面临劳动力市场疲软、消费者债务高企、信心下滑、股市估值处于历史高位等问题。
凯投宏观预测,即便冲突仅继续三个月,未来六个月布伦特原油均价或达150美元。IMF总裁警告,长期扰动将引发显著全球通胀压力。摩根士丹利指出,冲突若继续数周以上,将通过能源成本、通胀黏性、金融条件收紧等渠道大幅推升衰退概率。
此次冲击范围大于1990年,上涨速度堪比1973年,更接近1979年的实体供应停止而非2008年的需求驱动,发生在一个结构更具韧性但本身已承压的经济环境中。结局仍存在不确定性,投资者绝不能完全忽视。
市场表现与投资策略
历史清楚划分了引发衰退与未引发衰退的石油冲击对市场的影响。1973-1991年四次与石油相关的衰退中,标普500最大跌幅在20%-48%之间,2008年金融危机叠加油价冲击,跌幅达55%,市场收复失地的时间从126个交易日至895个交易日不等,对有短期流动性需求的投资者影响宏伟。
而未引发衰退的油价冲击中,市场表现截然不同:2003年伊拉克战争后标普500次年上涨约25%,2016年欧佩克减产之后一年上涨约19%。对1986年以来7次油价暴涨的统计显示,标普500次年平均回报24%,6次实现正收益,唯一例外是2008年金融体系崩溃。
核心投资启示是:油价冲击本身很少决定市场走向,衰退才是关键。当冲击继续、叠加经济前置疲软、货币政策失去机动性时,衰退便会到来,这也是当前投资者需要紧盯的风险框架。
无论此次冲突如何结尾,投资者可遵循三大原则:
1.谨慎管理固收久期风险。若冲击继续、通胀反弹,美联储将被迫维持高利率更久,长期美债风险上升,短期美债与通胀保值国债是更稳妥的防御选择。
2.合理配置能源板块。能源股在继续油价冲击中通常表现突出,2022年更是标普500中唯一全年正收益的板块,但冲击平息后往往飞速回调,适合战术性配置而非长期持有。
3.避免因冲击做出情绪化决策。截至3月末,标普500本月已下跌约7%,即便在无衰退的油价冲击中,再跌10%-15%也符合历史规律。配置合理的投资者可将此视为正常波动,重仓高估值、利率敏感型成长股的投资者则需警惕继续估值回调。
五十年石油冲击数据表明:若只是短期扰动,市场往往飞速修复,急忙卖出的投资者会后悔;若打开衰退,损失将继续数月才见底。二者的区别取决于三个尚未明朗的关键问题:霍尔木兹海峡的扰动会继续多久?通胀预期能否保持稳定?美联储能否维持政策机动性?这三大问题值得所有投资者亲密跟踪。
(责任编辑:聚焦)
 国际能源署警报全球石油供应史上最严重梗阻!霍尔木兹海峡运输骤降 3月日供应锐减800万桶
 受台风“白海豚”影响 上海轮渡全线停航
 日本留学怎么拿工作签证
 报名人数“两连降”,高考正发生怎样的变化?|议教
推荐文章
-
专访王丰龙:规模重要还是体验重要?“好城市”不一定是超大特大城市
 一线城市人口增长放缓,跨城通勤日益普遍,房价收入比悬殊,中国城镇化正站在一个微妙的转折点上。数据显示,在22个超大特大城市中,约4%的通勤者每天跨城上班;上海与绍兴的房价相差近3.6倍,而人均可支配收
...[详细]
-
 中新网绵阳8月1日电 (程兆)7月31日晚,2025/2026赛季四川省城市足球联赛冠军挑战赛暨年度颁奖盛典在绵阳南河体育中心举行。经过90分钟攻防和点球大战,成都锦城队以5比4战胜由其余20个市州球
...[详细]
-
 据南华早报8月7日报道,以色列驻成都总领事馆周三在其社交媒体账号上发布了一封告别信。总领事潘立文Gadi Harpaz)称,在这座中国西南城市担任总领事的五年,是其“外交生涯中最难忘的时光”,并表示自
...[详细]
-
 对于计划前往英国留学的学生来说,语言班是进入英国高校的必经之路。随着科技的进步,语言班的学习形式也发生了变化,线上与线下的选择成为学生和家长需要权衡的关键问题。那么,线上学习和线下学习各自有哪些优缺点
...[详细]
-
物业只拿固定酬金、不赚差价 这项改革让4000户大社区越住越舒心
 改造后的小区篮球场。受访者供图)湖北日报全媒记者 肖丽琼 通讯员 罗汉卿6月2日,傍晚时分,武汉南湖水域天际小区渐渐热闹起来。孩子们在翻新的彩色游乐场里追逐嬉戏,老人们坐在新打造的微花园长椅上唠着家常
...[详细]
-
 随着越来越多的中国学生选择到韩国留学,釜山作为韩国的第二大城市,慢慢成为留学热门目的地。釜山不仅拥有特别的海滨城市魅力,而且生活成本相对首尔较低,吸引了大量外国学生的目光。对于计划去釜山留学的学生来说
...[详细]
-
8月7日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
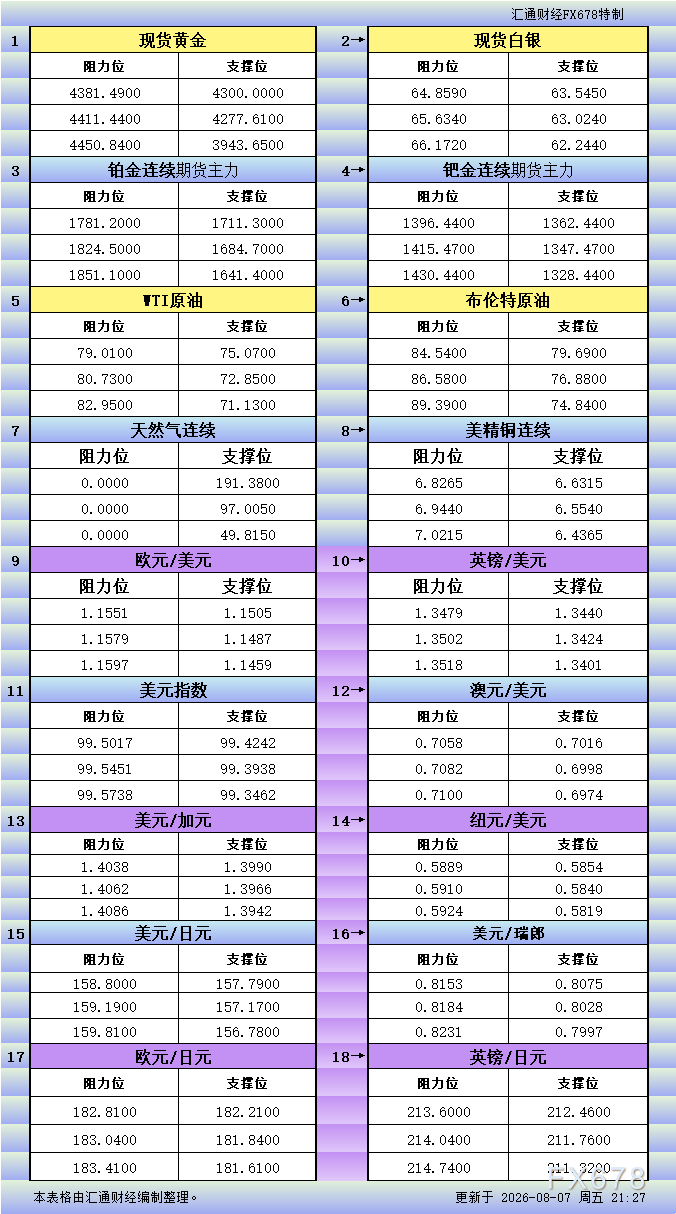 汇通财经APP讯——8月7日美市美市更新的黄金、白银、铂金、钯金、原油、天然气、铜商品)以及:美元指数、欧元、英镑、日元、瑞郎、澳元、加元、纽元(热门货币对)的支撑阻力位一览。
...[详细]
-
 来源:参考消息参考消息网8月8日报道 据法新社8月5日报道,美国国会预算办公室5日称,美国海军计划建造的15艘“特朗普”级战列舰总造价可能高达2750亿美元,这将使其成为美国历史上最昂贵的军舰之一。国
...[详细]
-
美联储3月降息概率仅1.7%!CME数据显示6月累计降息预期升至22.2%
 汇通财经APP讯——根据 汇通财经APP 报道,当前联邦基金目标利率维持在3.50%-3.75%,市场通过30天联邦基金期货定价形成的CME美联储观察工具显示,美联储货币政策短期内转向宽松的概率极低。
...[详细]
-
 加拿大一直是全球学生追求高质量教育的热门目的地,尤其是在计算机专业领域。凭借其先进的教育体系、渊博的研究资源和与行业的密切联系,加拿大的计算机专业吸引了成千上万的国际学生。留学加拿大,选择计算机
...[详细]
热点阅读

