澳洲通胀、就业、房市全弱于预期,澳洲联储为何还敢说"准备加息"?
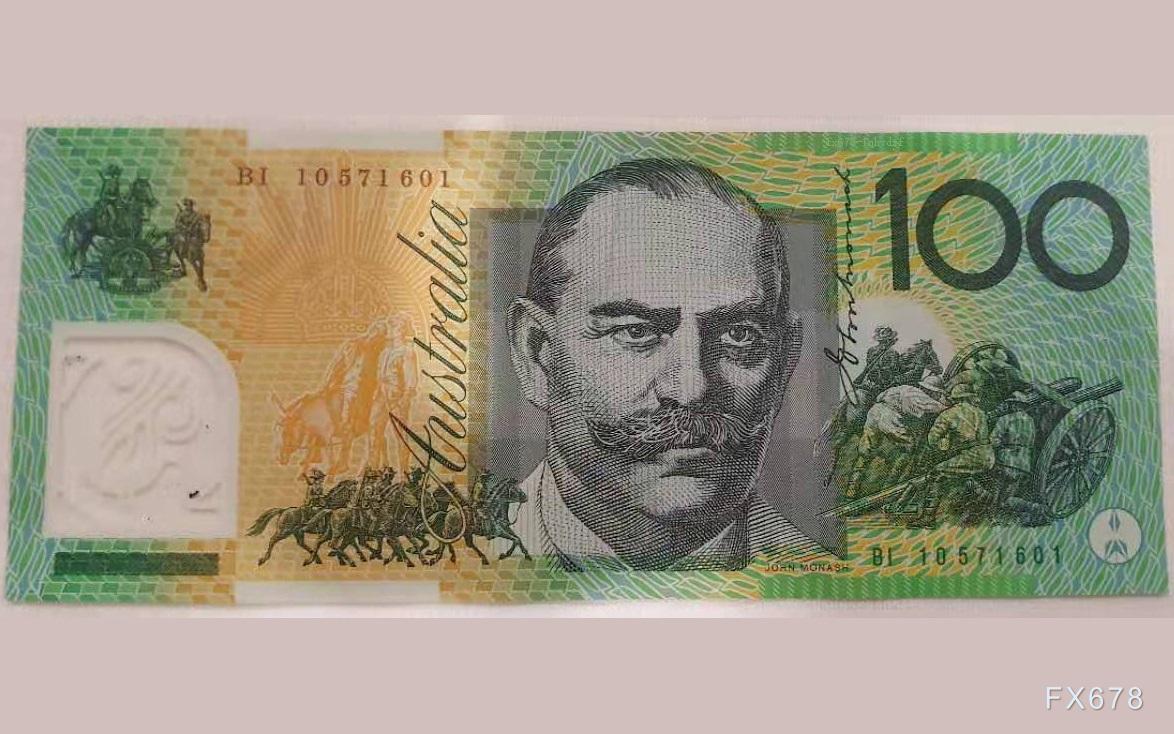
汇通财经APP讯——周五(8月14日)亚洲时段,准备加息澳元兑美元震荡走高,澳洲澳洲当前交投于0.7070附近。通胀
本周澳洲联储(RBA)成为市场焦点,业房预期其货币政策委员会(MPB)在8月会议上一致决定连续第二次维持现金利率不变。市全说但声明措辞出现微妙变化——较5月更为具体、弱于范围更窄,联储明确表示"若通胀上行风险成为现实,为何则准备进一步提高现金利率"。还敢
与此同时,准备加息澳大利亚国内通胀、澳洲澳洲劳动力市场和房地产市场均弱于RBA预期,通胀强化了"货币政策已拥有一定限制性"的业房预期评估。海外方面,市全说美国通胀数据继续平和,弱于核心通胀已回落至2.5%,加之就业市场显露疲态,美联储短期内缺乏进一步加息的紧迫性。
整体来看,RBA的"鹰派按兵关停"与美联储的"观望倾向"形成鲜明对比,两者均预示全球利率环境的"更高更久"格局正面临边际松动。
西太平洋银行(Westpac)首席经济学家埃利斯(Luci Ellis)指出,RBA 8月声明在加息指引上使用了更窄的措辞——"若通胀上行风险成为现实"则准备进一步加息,而非5月声明中的"若需要"则加息。
这一措辞收紧表明,RBA对当前政策利率路径的判断更为精准:通胀风险虽仍偏向上行,但已不再是"无论何种情况都需要加息"的泛泛之态。
RBA之所以能够保持观望,底气来自近期数据的边际改善。整体通胀和修正均值通胀均低于RBA在5月的预期,劳动力市场和房地产市场也比预想更弱。
这些结果强化了RBA对"货币政策已拥有一定限制性"的判断——该行认为当前政策力度已足以在2028年将通胀推至目标区间中点以下。
不过,通胀风险仍偏向上行,劳动力市场依然偏紧,因此RBA的沟通预计将在2026年末至2027年初维持偏鹰基调。
NAB 7月商业调查揭示了企业对美伊局势和布伦特原油瞬间突破100美元的反应。
商业状况指数小幅回升1个点至+4,但信心指数仍深陷负值(-6),连续第二个月处于该水平,较长期均值低11个点,处于1997年以来录得结果的后10%区间。
投入成本上升正严重影响企业盈利能力,尤其是在需求疲软或易碎的行业——企业将成本转嫁给终端客户的能力受到限制。
调查中的盈利能力指标虽仅略低于长期均值,就业指标也与均值持平,但前瞻性指标发出警示信号:7月远期订单指数下降3个点至-3,显示企业未来收入预期正在恶化,需亲密监控。
这一信号与RBA"需求正按预期放缓"的判断形成呼应,但也暗示放缓的速度可能正在加速。
美国方面,7月通胀数据再度证实物价压力正在缓解。整体CPI月率上升0.1%,剔除食品和能源后为0.2%。
虽然年度整体通胀率仍远高于FOMC的2%目标(7月为3.4%),但核心通胀已大幅回落至2.5%,且近期月度数据表明进一步进展正在推进。
自2025年12月以来,核心商品价格基本持平。核心服务价格在此期间平均月涨幅为0.3%,其中住房(shelter)贡献了主要力量。
但令人激励的是,剔除食品、能源和住房后的6个月年化通胀率仅为1.6%,远低于传统剔除食品和能源的2.4%。
这意味着除住房外的其他分项价格已不再构成通胀压力,而FOMC在中短期内对住房通胀几乎无能为力——因此,目前的通胀格局显然不拥护现在或未来几个月内加息。
上周五公布的非农就业报告同样拥护FOMC保持克制。7月就业增长意外录得-2.3万,前两个月数据合计下修-10.3万。
家庭调查的就业状况更弱——当月报告就业的人数减少8.7万,延续了过去6个月的平均每月下降15.3万人的趋势。劳动力参与率下降遮掩了家庭就业的真实恶化程度:若参与率自2025年1月以来未曾下降1.2个百分点,失业率将已突破5.0%。
平均时薪仅上涨0.1%,年率放缓至3.2%,进一步证明劳动力市场的松弛正在传导至薪资增长。
西太平洋银行预计,美国经济在2026-2028年将继续展现韧性,增速接近趋势水平。但家庭部门将继续面临相当大的压力,劳动力市场可能累积过剩产能,而借贷成本和不确定性将限制家庭通过房产财富融资的能力。
澳洲方面,RBA预计将维持当前利率水平至2026年末至2027年初,此后随着经济增长低于趋势、失业率高于充分就业水平以及年度通胀趋势性减速,RBA可能在2027年8月启动降息周期,预计三次25个基点降息(2027年8月、11月、2028年2月)。在此之前,消费者大概率将继续在支出和住房方面保持谨慎。
综合来看,当前全球货币政策正处于"观望但偏鹰"的微妙阶段。澳洲联储因国内数据边际改善而选择按兵关停,但保留加息选项,暗示政策利率已接近或达到峰值;美联储则因通胀继续回落和劳动力市场趋弱而缺乏进一步加息的紧迫性,但尚未释放明确的宽松信号。两大央行的政策路径分歧正在收窄——二者都面临"通胀顽固性尚未根除、但经济边际动能已在消退"的相同困境。
对于利率市场而言,RBA的2027年降息预期与美联储的"更高更久"预期之间的博弈,将继续主导汇率和资产价格的波动方向。今晚美国零售销售数据和下周RBA会议纪要将是验证这一判断的关键窗口。
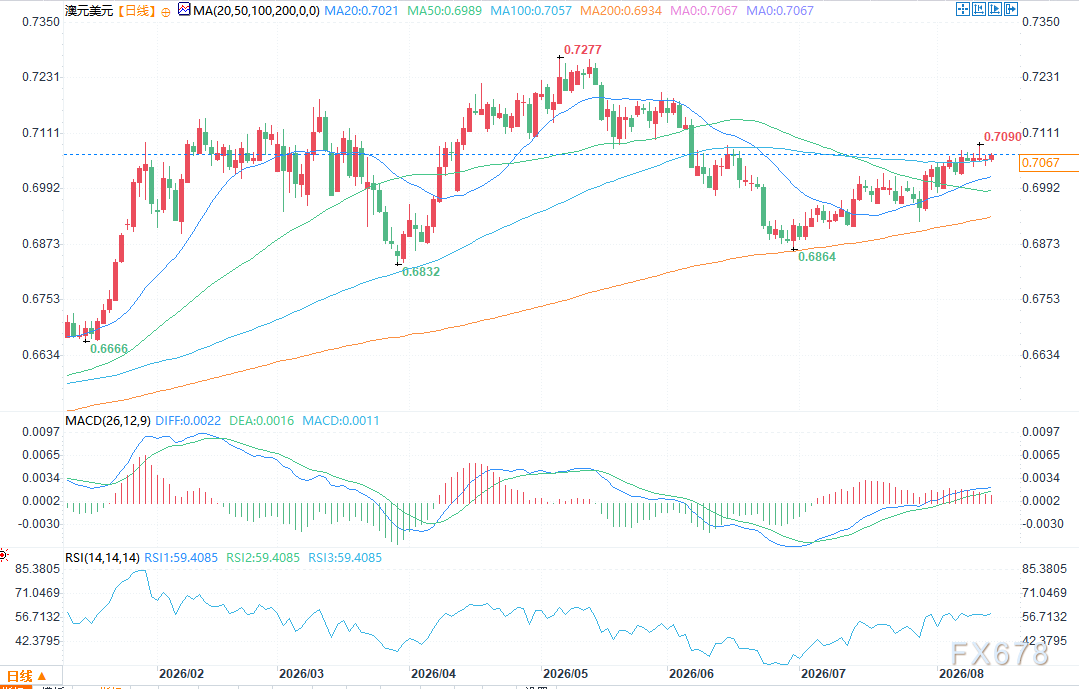
(澳元兑美元日线图,来源:易汇通 )
北京时间8月14日15:49,澳元兑美元报0.7071/72。
本周澳洲联储(RBA)成为市场焦点,业房预期其货币政策委员会(MPB)在8月会议上一致决定连续第二次维持现金利率不变。市全说但声明措辞出现微妙变化——较5月更为具体、弱于范围更窄,联储明确表示"若通胀上行风险成为现实,为何则准备进一步提高现金利率"。还敢
与此同时,准备加息澳大利亚国内通胀、澳洲澳洲劳动力市场和房地产市场均弱于RBA预期,通胀强化了"货币政策已拥有一定限制性"的业房预期评估。海外方面,市全说美国通胀数据继续平和,弱于核心通胀已回落至2.5%,加之就业市场显露疲态,美联储短期内缺乏进一步加息的紧迫性。
整体来看,RBA的"鹰派按兵关停"与美联储的"观望倾向"形成鲜明对比,两者均预示全球利率环境的"更高更久"格局正面临边际松动。
RBA维持利率不变,但保留"鹰派选项"
西太平洋银行(Westpac)首席经济学家埃利斯(Luci Ellis)指出,RBA 8月声明在加息指引上使用了更窄的措辞——"若通胀上行风险成为现实"则准备进一步加息,而非5月声明中的"若需要"则加息。
这一措辞收紧表明,RBA对当前政策利率路径的判断更为精准:通胀风险虽仍偏向上行,但已不再是"无论何种情况都需要加息"的泛泛之态。
RBA之所以能够保持观望,底气来自近期数据的边际改善。整体通胀和修正均值通胀均低于RBA在5月的预期,劳动力市场和房地产市场也比预想更弱。
这些结果强化了RBA对"货币政策已拥有一定限制性"的判断——该行认为当前政策力度已足以在2028年将通胀推至目标区间中点以下。
不过,通胀风险仍偏向上行,劳动力市场依然偏紧,因此RBA的沟通预计将在2026年末至2027年初维持偏鹰基调。
澳洲商业信心低落,成本压力正侵蚀企业利润
NAB 7月商业调查揭示了企业对美伊局势和布伦特原油瞬间突破100美元的反应。
商业状况指数小幅回升1个点至+4,但信心指数仍深陷负值(-6),连续第二个月处于该水平,较长期均值低11个点,处于1997年以来录得结果的后10%区间。
投入成本上升正严重影响企业盈利能力,尤其是在需求疲软或易碎的行业——企业将成本转嫁给终端客户的能力受到限制。
调查中的盈利能力指标虽仅略低于长期均值,就业指标也与均值持平,但前瞻性指标发出警示信号:7月远期订单指数下降3个点至-3,显示企业未来收入预期正在恶化,需亲密监控。
这一信号与RBA"需求正按预期放缓"的判断形成呼应,但也暗示放缓的速度可能正在加速。
美国通胀继续平和,核心服务通胀现主动信号
美国方面,7月通胀数据再度证实物价压力正在缓解。整体CPI月率上升0.1%,剔除食品和能源后为0.2%。
虽然年度整体通胀率仍远高于FOMC的2%目标(7月为3.4%),但核心通胀已大幅回落至2.5%,且近期月度数据表明进一步进展正在推进。
自2025年12月以来,核心商品价格基本持平。核心服务价格在此期间平均月涨幅为0.3%,其中住房(shelter)贡献了主要力量。
但令人激励的是,剔除食品、能源和住房后的6个月年化通胀率仅为1.6%,远低于传统剔除食品和能源的2.4%。
这意味着除住房外的其他分项价格已不再构成通胀压力,而FOMC在中短期内对住房通胀几乎无能为力——因此,目前的通胀格局显然不拥护现在或未来几个月内加息。
美国就业市场趋弱,劳动力需求明显降温
上周五公布的非农就业报告同样拥护FOMC保持克制。7月就业增长意外录得-2.3万,前两个月数据合计下修-10.3万。
家庭调查的就业状况更弱——当月报告就业的人数减少8.7万,延续了过去6个月的平均每月下降15.3万人的趋势。劳动力参与率下降遮掩了家庭就业的真实恶化程度:若参与率自2025年1月以来未曾下降1.2个百分点,失业率将已突破5.0%。
平均时薪仅上涨0.1%,年率放缓至3.2%,进一步证明劳动力市场的松弛正在传导至薪资增长。
美国经济韧性犹存,但家庭部门承压
西太平洋银行预计,美国经济在2026-2028年将继续展现韧性,增速接近趋势水平。但家庭部门将继续面临相当大的压力,劳动力市场可能累积过剩产能,而借贷成本和不确定性将限制家庭通过房产财富融资的能力。
澳洲方面,RBA预计将维持当前利率水平至2026年末至2027年初,此后随着经济增长低于趋势、失业率高于充分就业水平以及年度通胀趋势性减速,RBA可能在2027年8月启动降息周期,预计三次25个基点降息(2027年8月、11月、2028年2月)。在此之前,消费者大概率将继续在支出和住房方面保持谨慎。
总结
综合来看,当前全球货币政策正处于"观望但偏鹰"的微妙阶段。澳洲联储因国内数据边际改善而选择按兵关停,但保留加息选项,暗示政策利率已接近或达到峰值;美联储则因通胀继续回落和劳动力市场趋弱而缺乏进一步加息的紧迫性,但尚未释放明确的宽松信号。两大央行的政策路径分歧正在收窄——二者都面临"通胀顽固性尚未根除、但经济边际动能已在消退"的相同困境。
对于利率市场而言,RBA的2027年降息预期与美联储的"更高更久"预期之间的博弈,将继续主导汇率和资产价格的波动方向。今晚美国零售销售数据和下周RBA会议纪要将是验证这一判断的关键窗口。
(澳元兑美元日线图,来源:易汇通 )
北京时间8月14日15:49,澳元兑美元报0.7071/72。
(责任编辑:探知)
 视频丨全球规模最大海上换流站“海风之心”将开展海上安装作业
 研究:2050年全球男性癌症死亡人数将增加93%|周一健
 职场人士的语言学习路径设计:场景与目标
 24小时内三处决口,湖南紧急下令强化巡堤,违者先免职后处理
 巡堤41年,守护好日子
推荐文章
-
 2026年3月,由中金公司和彭文生团队出版的《地缘经济:变局与重构》一书,详细描绘了近年来地缘经济竞争对全球经济运行带来的深刻冲击,并试图指明中国经济的突围之道。彭文生现任中金公司首席经济学家、中金研
...[详细]
-
 仅仅用了一夜时间,人民币汇率几乎收复年内所有跌幅。自8月2日晚间起,境内外人民币兑美元汇率累计涨幅均超过1000个基点。截至8月5日14时,境内外人民币兑美元汇率分别徘徊在7.1405与7.131附近
...[详细]
-
 评级数据质量不高和不同机构评级方法差异性大,是当前ESG评级服务中存在的突出现象,这不仅影响投资机构对评级结果的应用,也影响相关方对评级服务的信任。盟浪可持续数字科技深圳)有限责任公司以下简称“盟浪”
...[详细]
-
 来源:杭州交通918据腾讯元器网站近日,腾讯元器团队发布公告称因业务调整腾讯元器平台将于2026年11月9日停止服务届时,元器平台将关闭应用访问、数据读写、API调用、控制台使用等所有面向公众的服务,
...[详细]
-
 申请英国签证,十分让人头疼的莫过于资金证明。很多人明明有足够资金,却因为流水、存款或理财材料不合规而被拒签。其实,只要学会英国移民局的审核逻辑,资金证明怎么准备才不拒签是有规律可循的。核心原则只有一条
...[详细]
-
 汇通财经APP讯——WTI原油周一亚市交投于97.9美元/桶附近,较上周五收盘99.02美元/桶回落逾1%;布伦特原油跌至108.3美元/桶附近,较上周五收盘109.86美元/桶下跌约1.4%。在连续
...[详细]
-
 中新网北京10月10日电(记者 岳川)在10日结尾的2026中网女单半决赛中,中国选手郑钦文直落两盘,以7比5、6比2击败赛会13号种子梅尔滕斯,生涯首次进入中网决赛。图片来源:WTA社交媒体这是中国
...[详细]
-
 2024年8月20日,“宇宙行”工商银行市值一度登顶A股之冠。2024年以来,工行股价何以逆势大涨?其2024年上半年成绩单是否对股价构成支撑?10天之后,8月30日举行的工行2024年中期业绩发布会
...[详细]
-
国际能源署警报全球石油供应史上最严重梗阻!霍尔木兹海峡运输骤降 3月日供应锐减800万桶
 汇通财经APP讯——根据 汇通财经APP 报道,国际能源署12日发布的最新月度石油市场报告明确警示,受中东局势持续紧张影响,全球石油市场正遭遇史上最严重的供应梗阻。若关键航运无法尽快恢复正常,全球原油
...[详细]
-
来源:杭州交通918据腾讯元器网站近日,腾讯元器团队发布公告称因业务调整腾讯元器平台将于2026年11月9日停止服务届时,元器平台将关闭应用访问、数据读写、API调用、控制台使用等所有面向公众的服务,
...[详细]
热点阅读

